Kalkulator Tabungan Bank Digital
Hitung estimasi pertumbuhan tabungan berdasarkan saldo awal, setoran bulanan, bunga, dan lama menabung.
Hasil Simulasi
KROMPerbandingan Estimasi
Gunakan rate yang sama dengan simulasi di atas untuk melihat bagaimana perbedaan bunga dapat memengaruhi estimasi saldo.
| Bank | Bunga | Estimasi Saldo |
|---|---|---|
| KROM | 6% | Rp0 |
| SeaBank | 2,50% | Rp0 |
| Bank Jago | 3,25% | Rp0 |
Kalkulator Tabungan Bank Digital: Hitung Estimasi Bunga dan Saldo Tabungan
Menabung di bank digital bisa menjadi salah satu cara untuk menyimpan dana sekaligus mendapatkan bunga atau imbal hasil. Namun, melihat angka bunga seperti 2,5%, 3,25%, atau 6% per tahun saja terkadang belum cukup untuk mengetahui berapa hasil yang mungkin diperoleh.
Karena itu, menggunakan kalkulator tabungan bank digital dapat membantu membuat simulasi berdasarkan jumlah uang yang benar-benar ingin kamu simpan.
Dengan memasukkan saldo awal, setoran bulanan, tingkat bunga, dan lama menabung, kamu dapat melihat estimasi jumlah dana yang terkumpul pada akhir periode.
Kalkulator Tabungan Bank Digital
Gunakan kalkulator di bawah ini untuk menghitung estimasi pertumbuhan tabungan.
Masukkan:
- Saldo awal
- Setoran setiap bulan
- Bunga per tahun
- Lama menabung
Kamu juga dapat memilih beberapa bank digital yang dibahas dalam artikel perbandingan, seperti KROM, SeaBank, dan Bank Jago.
Kalkulator Tabungan Bank Digital
Hitung estimasi pertumbuhan tabungan berdasarkan saldo awal, setoran bulanan, bunga, dan lama menabung.
Hasil Simulasi
KROMPerbandingan Estimasi
Gunakan rate yang sama dengan simulasi di atas untuk melihat bagaimana perbedaan bunga dapat memengaruhi estimasi saldo.
| Bank | Bunga | Estimasi Saldo |
|---|---|---|
| KROM | 6% | Rp0 |
| SeaBank | 2,50% | Rp0 |
| Bank Jago | 3,25% | Rp0 |
Kalkulator akan menampilkan tiga informasi utama:
- Total dana yang disetor
- Estimasi bunga yang diperoleh
- Estimasi saldo akhir
Apa Itu Kalkulator Tabungan Bank Digital?
Kalkulator tabungan bank digital adalah alat sederhana untuk memperkirakan perkembangan saldo berdasarkan jumlah dana yang disimpan, setoran rutin, tingkat bunga, dan jangka waktu.
Berbeda dengan hanya menghitung bunga dari satu kali setoran, kalkulator ini juga dapat memperhitungkan setoran bulanan.
Misalnya, kamu memiliki saldo awal Rp10 juta dan kemudian menambahkan Rp1 juta setiap bulan. Dengan memasukkan informasi tersebut ke kalkulator, kamu dapat melihat bagaimana saldo tersebut diperkirakan berkembang selama beberapa tahun.
Perlu diperhatikan bahwa hasil kalkulator merupakan simulasi matematika, bukan janji mengenai jumlah uang yang akan diterima dari bank.
Cara Menggunakan Kalkulator Tabungan
Menggunakan kalkulator ini cukup sederhana.
1. Pilih Bank
Pertama, pilih bank yang ingin digunakan sebagai dasar simulasi.
Kalkulator menyediakan pilihan:
- KROM
- SeaBank
- Bank Jago
- Masukkan bunga sendiri
- Bank Aladin Syariah
Untuk KROM, SeaBank, dan Bank Jago, kalkulator menggunakan angka bunga yang terdapat dalam artikel perbandingan bank digital.
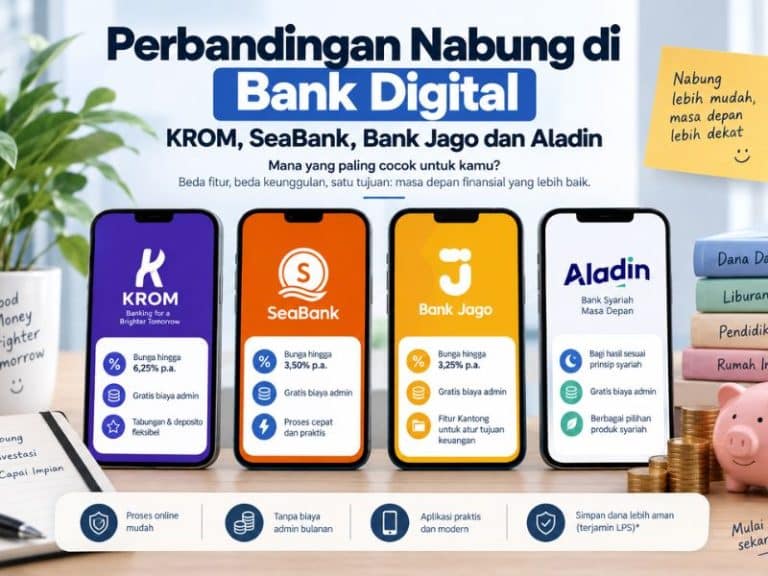
Dalam artikel tersebut, KROM tercantum sebesar 6% per tahun untuk Tabungan Utama, SeaBank 2,50% per tahun pada saldo tertentu, dan Kantong Nabung Bank Jago 3,25% per tahun.
Karena suku bunga bank dapat berubah, angka yang digunakan dalam kalkulator sebaiknya selalu diperiksa kembali sebelum digunakan sebagai dasar keputusan keuangan.
2. Masukkan Saldo Awal
Saldo awal adalah jumlah uang yang sudah kamu miliki ketika mulai melakukan simulasi.
Contohnya:
Saldo awal: Rp10.000.000
Jika kamu belum memiliki dana awal dan hanya ingin menghitung tabungan dari setoran rutin, saldo awal dapat diisi Rp0.
3. Masukkan Setoran Setiap Bulan
Selanjutnya, masukkan jumlah uang yang ingin ditambahkan setiap bulan.
Misalnya:
Setoran bulanan: Rp1.000.000
Dengan jumlah tersebut, dalam satu tahun kamu akan menambahkan Rp12 juta dari setoran rutin, belum termasuk saldo awal dan hasil bunga.
Semakin besar setoran rutin dan semakin lama periode menabung, semakin besar pula total dana yang dapat terkumpul.
4. Masukkan Bunga per Tahun
Masukkan tingkat bunga tahunan yang ingin digunakan.
Misalnya:
6% per tahun
Kamu juga dapat memilih opsi “Masukkan Bunga Sendiri” jika ingin menggunakan angka yang berbeda.
Fitur ini berguna karena suku bunga produk bank dapat berubah dan setiap produk dapat memiliki ketentuan yang berbeda.
5. Masukkan Lama Menabung
Masukkan berapa lama kamu berencana menyimpan uang.
Contohnya:
- 1 tahun
- 2 tahun
- 3 tahun
- 5 tahun
Kalkulator kemudian menghitung estimasi saldo berdasarkan periode tersebut.
Bagaimana Kalkulator Menghitung Bunga?
Untuk membuat simulasi, kalkulator menggunakan bunga tahunan yang dikonversi menjadi bunga bulanan.
Setiap bulan:
- Saldo mendapatkan estimasi bunga bulanan.
- Setoran bulanan ditambahkan.
- Perhitungan dilanjutkan ke bulan berikutnya.
Setoran bulanan dalam kalkulator diasumsikan masuk pada akhir bulan.
Dengan demikian, hasilnya merupakan simulasi pertumbuhan saldo dengan asumsi bunga majemuk bulanan.
Contoh sederhana
Misalnya:
- Saldo awal: Rp10.000.000
- Setoran bulanan: Rp1.000.000
- Bunga: 6% per tahun
- Lama menabung: 3 tahun
Total uang yang kamu setorkan sendiri adalah:
Rp10.000.000 + (Rp1.000.000 × 36 bulan)
= Rp46.000.000
Saldo akhir dalam kalkulator kemudian akan lebih tinggi dari jumlah tersebut karena terdapat estimasi bunga selama periode menabung.
Dengan demikian, kalkulator membantu memisahkan:
Uang yang kamu setorkan
+
Estimasi bunga
Estimasi saldo akhir
Mengapa Setoran Bulanan Penting?
Ketika membandingkan bunga bank, orang sering hanya menggunakan contoh seperti:
“Saya punya Rp10 juta dan bunganya 6%.”
Cara tersebut memang berguna untuk simulasi sederhana, tetapi belum menggambarkan kondisi seseorang yang terus menabung setiap bulan.
Misalnya seseorang mulai dengan Rp10 juta kemudian menambahkan Rp1 juta setiap bulan.
Dalam kondisi seperti ini, jumlah dana yang mendapatkan bunga terus berubah karena ada tambahan setoran setiap bulan.
Itulah sebabnya kalkulator dengan fitur setoran bulanan dapat memberikan gambaran yang lebih dekat dengan rencana menabung seseorang.
Contoh Penggunaan Kalkulator
Misalnya kamu ingin mengetahui perkiraan pertumbuhan tabungan dengan kondisi berikut:
| Parameter | Contoh |
| Saldo awal | Rp10.000.000 |
| Setoran bulanan | Rp1.000.000 |
| Bunga | 6% per tahun |
| Lama menabung | 3 tahun |
Total dana yang kamu masukkan sendiri selama tiga tahun adalah:
Rp46.000.000
Kalkulator kemudian menghitung estimasi bunga berdasarkan asumsi bunga bulanan dan menambahkan hasil tersebut ke saldo.
Dengan cara ini, kamu tidak hanya melihat angka bunga 6%, tetapi dapat melihat bagaimana rate tersebut berpengaruh terhadap saldo selama periode tertentu.
Membandingkan KROM, SeaBank, dan Bank Jago
Kalkulator juga dapat digunakan untuk melihat bagaimana perbedaan tingkat bunga memengaruhi hasil simulasi.
Dalam artikel perbandingan bank digital, contoh rate yang digunakan adalah:
| Bank | Rate yang digunakan dalam artikel |
| KROM | 6% p.a. |
| SeaBank | 2,50% p.a. |
| Bank Jago | 3,25% p.a. |
Dengan memasukkan saldo awal, setoran bulanan, dan periode yang sama, kamu dapat melihat perbedaan estimasi saldo berdasarkan masing-masing rate.
Namun, hasil tersebut tidak berarti bahwa satu bank pasti memberikan hasil aktual seperti simulasi. Perhitungan aktual dapat dipengaruhi oleh ketentuan produk dan metode perhitungan bunga masing-masing bank.
Bagaimana dengan Bank Aladin Syariah?
Bank Aladin Syariah memiliki mekanisme yang berbeda dari bank konvensional.
Produk syariah menggunakan nisbah atau mekanisme bagi hasil, bukan bunga konvensional. Karena itu, angka bagi hasil tidak sebaiknya dimasukkan ke dalam kalkulator dengan cara yang sama seperti bunga tetap.
Dalam artikel perbandingan, Aladin juga dijelaskan menggunakan mekanisme nisbah dan indikasi bagi hasil untuk produk tertentu. Indikasi tersebut bukan berarti bunga tetap yang dijamin.
Karena alasan tersebut, kalkulator memberikan penjelasan khusus ketika pengguna memilih Bank Aladin Syariah, daripada memberikan angka yang dapat memberikan kesan bahwa bagi hasil sama dengan bunga konvensional.
Apakah Hasil Kalkulator Sama dengan Bunga yang Diterima dari Bank?
Belum tentu.
Kalkulator ini dibuat untuk memberikan estimasi, bukan menghitung jumlah bunga aktual yang akan masuk ke rekening.
Ada beberapa faktor yang dapat menyebabkan hasil aktual berbeda.
1. Metode perhitungan bunga
Setiap bank dapat memiliki metode perhitungan yang berbeda.
Misalnya, artikel kamu menjelaskan bahwa KROM menghitung bunga tabungan berdasarkan saldo harian dan mengakumulasikannya sebelum dikreditkan.
Sementara kalkulator menggunakan model sederhana untuk memberikan simulasi yang mudah dipahami.
2. Perubahan suku bunga
Suku bunga yang berlaku saat ini belum tentu sama sepanjang periode menabung.
Karena itu, simulasi tiga atau lima tahun tidak boleh dianggap sebagai jaminan bahwa rate yang sama akan terus berlaku.
3. Pajak
Bunga tabungan atau deposito dapat dikenakan pajak sesuai ketentuan yang berlaku.
Artinya, jumlah bunga yang terlihat dalam simulasi belum tentu sama dengan jumlah bersih yang diterima.
4. Biaya dan ketentuan produk
Biaya transfer, batas transaksi gratis, ketentuan pencairan, dan aturan produk juga dapat memengaruhi manfaat sebenarnya dari sebuah rekening.
Jangan Hanya Melihat Bunga
Tingkat bunga memang penting, tetapi bukan satu-satunya faktor yang perlu diperhatikan ketika memilih tempat menyimpan uang.
Artikel perbandingan bank digital ini juga menyoroti beberapa hal lain, seperti:
- Ketentuan penjaminan LPS
- Pajak bunga
- Biaya transfer
- Fleksibilitas pencairan
- Tujuan penggunaan dana
Misalnya, dana darurat biasanya membutuhkan akses yang mudah, sementara uang yang memang tidak digunakan dalam beberapa waktu dapat memiliki pertimbangan yang berbeda.
Jadi, jangan hanya bertanya:
“Bank mana yang memberikan bunga paling tinggi?”
Pertanyaan yang lebih berguna adalah:
“Berapa hasil yang mungkin saya dapatkan berdasarkan jumlah uang dan tujuan menabung saya?”
Gunakan Kalkulator untuk Membuat Simulasi Sendiri
Setiap orang memiliki kondisi keuangan yang berbeda.
Ada yang sudah memiliki saldo awal cukup besar, ada yang mulai dari nol, dan ada yang hanya dapat menyisihkan beberapa ratus ribu rupiah setiap bulan.
Karena itu, daripada hanya menggunakan contoh Rp10 juta, kamu dapat memasukkan angka sesuai kondisi sendiri.
Coba beberapa skenario:
Skenario 1:
Rp5 juta + Rp500 ribu per bulan
Skenario 2:
Rp10 juta + Rp1 juta per bulan
Skenario 3:
Rp20 juta + Rp2 juta per bulan
Kemudian bandingkan hasilnya dengan periode menabung yang berbeda.
Dengan cara ini, kalkulator dapat digunakan sebagai alat bantu untuk memahami bagaimana jumlah setoran, bunga, dan waktu memengaruhi pertumbuhan tabungan.
Kesimpulan
Kalkulator tabungan bank digital dapat membantu membuat perbandingan yang lebih mudah dipahami daripada hanya melihat persentase bunga.
Dengan memasukkan saldo awal, setoran bulanan, bunga tahunan, dan lama menabung, kamu dapat memperoleh estimasi total dana yang disetor, estimasi bunga, dan saldo akhir.
Namun, hasil kalkulator tetap merupakan simulasi, bukan jaminan hasil yang akan diterima dari bank.
Suku bunga, pajak, biaya, metode perhitungan, ketentuan produk, dan mekanisme bagi hasil dapat berbeda antara satu produk dengan produk lainnya. Karena itu, selalu periksa informasi terbaru dari bank sebelum menempatkan dana.
Gunakan kalkulator di atas untuk membuat simulasi berdasarkan kondisi dan tujuan menabung kamu sendiri.